02 ottobre 2026
Treasury statunitensi: i rischi del senno di poi
I rendimenti di partenza possono attutire le perdite da inflazione, oppure lasciare gli investitori pericolosamente esposti: la visione di DWS nel contesto macroeconomico attuale
Ne "L'isola del tesoro" di Robert Louis Stevenson, una mappa indica la via verso ricchezze sepolte. Ma trascina anche chi la segue verso pericoli che riesce a comprendere solo in parte. Negli ultimi decenni, l'esperienza degli investitori in Treasury statunitensi ha offerto una guida altrettanto incompleta. Il calo di inflazione e tassi d’interesse dopo il 1980 ha generato rendimenti considerevoli. Col tempo, le condizioni favorevoli che li avevano resi possibili sono state date per scontate.
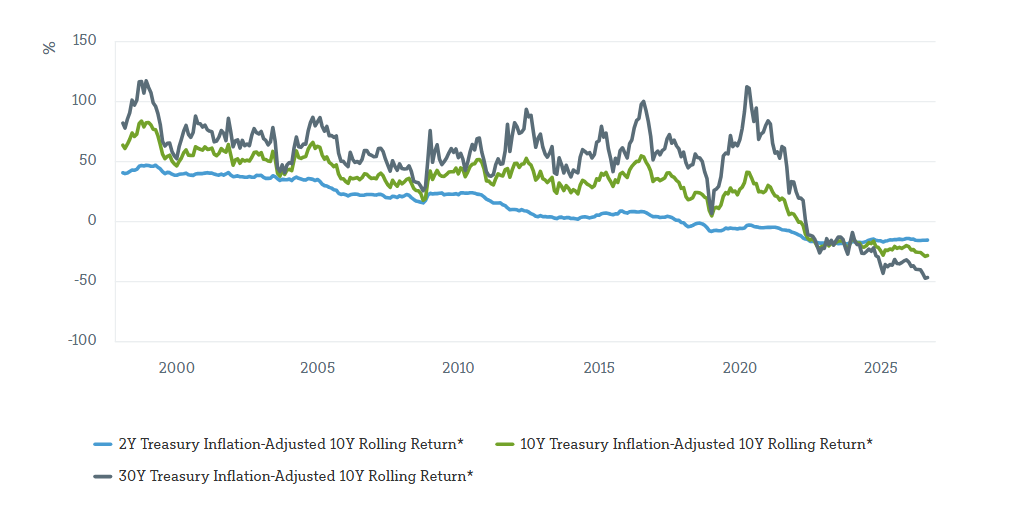
Come mostra il nostro Chart of the Week (grafico 1), i rendimenti reali totali su base mobile a dieci anni dei Treasury a 2, 10 e 30 anni hanno registrato variazioni marcate. La scadenza ha avuto importanza, ma anche il momento di ingresso.
Gli investitori che si sono uniti al grande rally obbligazionario quando i rendimenti erano elevati si sono assicurati un sostanzioso reddito da interessi. Con il successivo calo di inflazione e tassi, le obbligazioni a più lunga scadenza hanno generato anche consistenti guadagni in conto capitale.
Grafico 1: L'andamento altalenante dei titoli del Tesoro statunitense
Fonti: ICE Data Indices LLC, Bloomberg Finance LP, DWS Investment GmbH, al 29 settembre 2026.
Uno studio influente degli economisti Eugene Fama e G. William Schwert aiuta a spiegare come l'inflazione incida sui rendimenti dei titoli di Stato. Quando gli investitori si attendono un aumento dei prezzi, questa aspettativa si riflette solitamente nel rendimento di un'obbligazione già al momento dell'acquisto. Ma se l'inflazione risulta poi superiore alle attese, gli investitori perdono potere d'acquisto, perché i pagamenti di interesse dell'obbligazione restano fissi mentre il costo della vita aumenta.
Nel 2020, i rendimenti di partenza erano eccezionalmente bassi. Vi era quindi poco reddito da interessi in grado di attutire lo shock inflazionistico che sarebbe seguito. L'inflazione ha eroso il potere d'acquisto dei pagamenti fissi, mentre l'aumento dei tassi di mercato ha spinto al ribasso i prezzi obbligazionari. Le scadenze più lunghe hanno sofferto maggiormente, poiché una quota maggiore dei loro flussi di cassa era proiettata più avanti nel tempo.
I Treasury a scadenza più breve raccontano una storia diversa, ma non più rassicurante. I loro rendimenti contenuti non sono stati sufficienti a preservare il potere d'acquisto, anche mentre l'inflazione restava moderata. Come mostra il grafico 1, i loro rendimenti reali su base mobile a dieci anni erano già scesi sotto lo zero entro novembre 2017.
"I rendimenti più elevati di oggi hanno migliorato in modo sostanziale il punto di partenza per gli investitori obbligazionari", afferma George Catrambone, Head of Fixed Income, Americas di DWS. "Gli investitori pazienti hanno ora un'ottima opportunità di generare reddito reale, ma la selezione dei titoli resta fondamentale. Rischi fiscali, inflazione e cambiamenti nella domanda e nell'offerta di obbligazioni possono tutti complicare il percorso futuro".
Se i rendimenti giustifichino i rischi dipende anche dagli obiettivi degli investitori, dai loro orizzonti temporali e dalla propensione al rischio. Ma il punto di partenza rilevante è quello odierno, non il difficile andamento degli ultimi anni. Proiettare semplicemente quell'andamento nel futuro ripeterebbe lo stesso errore commesso in passato, dopo decenni di guadagni.
Jim, il protagonista de L'isola del tesoro, conclude il romanzo giurando di non voler più tornare sulla "isola maledetta", pur credendo che parte dell'argento vi sia ancora sepolto. Gli investitori obbligazionari dovrebbero evitare una conclusione altrettanto netta. Le esperienze negative possono trarre in inganno tanto quanto quelle positive.
(Analisi a cura della CIO View, Chart of the Week, di DWS)
Come mostra il nostro Chart of the Week (grafico 1), i rendimenti reali totali su base mobile a dieci anni dei Treasury a 2, 10 e 30 anni hanno registrato variazioni marcate. La scadenza ha avuto importanza, ma anche il momento di ingresso.
Gli investitori che si sono uniti al grande rally obbligazionario quando i rendimenti erano elevati si sono assicurati un sostanzioso reddito da interessi. Con il successivo calo di inflazione e tassi, le obbligazioni a più lunga scadenza hanno generato anche consistenti guadagni in conto capitale.
Grafico 1: L'andamento altalenante dei titoli del Tesoro statunitense
Fonti: ICE Data Indices LLC, Bloomberg Finance LP, DWS Investment GmbH, al 29 settembre 2026.
Uno studio influente degli economisti Eugene Fama e G. William Schwert aiuta a spiegare come l'inflazione incida sui rendimenti dei titoli di Stato. Quando gli investitori si attendono un aumento dei prezzi, questa aspettativa si riflette solitamente nel rendimento di un'obbligazione già al momento dell'acquisto. Ma se l'inflazione risulta poi superiore alle attese, gli investitori perdono potere d'acquisto, perché i pagamenti di interesse dell'obbligazione restano fissi mentre il costo della vita aumenta.
Nel 2020, i rendimenti di partenza erano eccezionalmente bassi. Vi era quindi poco reddito da interessi in grado di attutire lo shock inflazionistico che sarebbe seguito. L'inflazione ha eroso il potere d'acquisto dei pagamenti fissi, mentre l'aumento dei tassi di mercato ha spinto al ribasso i prezzi obbligazionari. Le scadenze più lunghe hanno sofferto maggiormente, poiché una quota maggiore dei loro flussi di cassa era proiettata più avanti nel tempo.
I Treasury a scadenza più breve raccontano una storia diversa, ma non più rassicurante. I loro rendimenti contenuti non sono stati sufficienti a preservare il potere d'acquisto, anche mentre l'inflazione restava moderata. Come mostra il grafico 1, i loro rendimenti reali su base mobile a dieci anni erano già scesi sotto lo zero entro novembre 2017.
"I rendimenti più elevati di oggi hanno migliorato in modo sostanziale il punto di partenza per gli investitori obbligazionari", afferma George Catrambone, Head of Fixed Income, Americas di DWS. "Gli investitori pazienti hanno ora un'ottima opportunità di generare reddito reale, ma la selezione dei titoli resta fondamentale. Rischi fiscali, inflazione e cambiamenti nella domanda e nell'offerta di obbligazioni possono tutti complicare il percorso futuro".
Se i rendimenti giustifichino i rischi dipende anche dagli obiettivi degli investitori, dai loro orizzonti temporali e dalla propensione al rischio. Ma il punto di partenza rilevante è quello odierno, non il difficile andamento degli ultimi anni. Proiettare semplicemente quell'andamento nel futuro ripeterebbe lo stesso errore commesso in passato, dopo decenni di guadagni.
Jim, il protagonista de L'isola del tesoro, conclude il romanzo giurando di non voler più tornare sulla "isola maledetta", pur credendo che parte dell'argento vi sia ancora sepolto. Gli investitori obbligazionari dovrebbero evitare una conclusione altrettanto netta. Le esperienze negative possono trarre in inganno tanto quanto quelle positive.
(Analisi a cura della CIO View, Chart of the Week, di DWS)