09 ottobre 2026
Il problema del debito francese non è la crisi dell’Europa
I problemi fiscali della Francia sono seri, ma saldi esterni più solidi e salvaguardie istituzionali rendono improbabile una ripetizione della precedente crisi dell’euro, secondo gli analisti di DWS
I problemi del debito francese stanno inquietando gli investitori obbligazionari, ma rappresentano una minaccia per una nuova crisi dell’euro?
La bozza di bilancio presentata il 1° ottobre fissa un obiettivo di deficit pari al 5% del prodotto interno lordo (Pil) nel 2027. Un livello che sarebbe comunque insufficiente a riportare i conti pubblici su un sentiero sostenibile nel lungo periodo, soprattutto perché costi di finanziamento più elevati aggiungono ulteriore peso. La Francia può ancora indebitarsi sui mercati dei capitali; la questione è se sarà in grado di riportare sotto controllo le proprie finanze pubbliche nel lungo periodo, con un rapporto debito/Pil destinato probabilmente a superare il 120% nel 2027.
Per capire perché questa situazione non debba necessariamente trasformarsi in una crisi a livello di intera area Euro, è utile guardare oltre i bilanci pubblici. A nostro avviso, la crisi iniziata in Grecia nel 2010 fu fondamentalmente una crisi della bilancia dei pagamenti, in cui il debito sovrano era un sintomo più che la causa di fondo. La vulnerabilità andava oltre quanto dovuto dai governi: diverse economie non disponevano di un risparmio interno sufficiente a finanziare i propri investimenti. I loro ampi disavanzi di conto corrente riflettevano questo divario, lasciandole dipendenti dai finanziamenti esteri. Quando tali finanziamenti si sono prosciugati, l’aggiustamento ha richiesto austerità fiscale e una crescita di salari e prezzi inferiore alla media, poiché i Paesi dell’euro non potevano svalutare le proprie valute. Il dolore economico ha messo sotto pressione la stessa moneta comune.
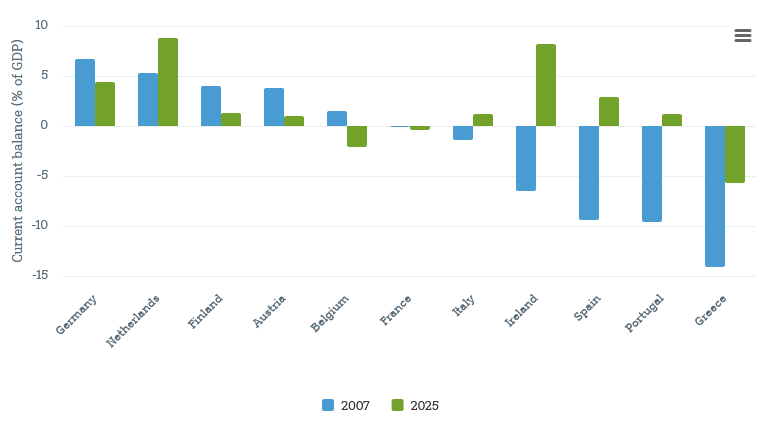
Il grafico 1 evidenzia una differenza importante rispetto a oggi. Irlanda, Spagna, Portogallo e Italia hanno registrato avanzi di conto corrente nel 2025, a fronte di disavanzi nel 2007. Questi avanzi indicano che il risparmio interno supera gli investimenti interni, riducendo la dipendenza dai finanziamenti esteri. Il disavanzo della Grecia si è ridotto ma resta consistente, mentre il saldo della Francia rimane leggermente negativo. Nonostante la persistenza di disavanzi in alcuni Paesi, il passaggio ad avanzi in diverse economie un tempo in disavanzo rafforza la nostra convinzione che sia improbabile una ripetizione della crisi precedente.
Grafico 1: Diverse economie che in passato registravano disavanzi sono ora passate a un avanzo
Fonti: IMF World Economic Outlook database, DWS Investment GmbH, a ottobre 2026.
La Francia non è priva di rischi. Secondo la nostra analisi, il suo ampio bacino di risparmio rende improbabile una crisi di finanziamento, ma gli sviluppi politici potrebbero comunque creare difficoltà. L’Area Euro dispone tuttavia oggi di salvaguardie istituzionali più solide, e la Banca centrale europea ha a disposizione più strumenti rispetto alla crisi precedente. “Sebbene i problemi fiscali della Francia restino irrisolti, non ci attendiamo una nuova crisi dell’euro”, afferma Johannes Mueller, Global Head of Research di DWS.
(Analisi a cura della CIO View, Chart of the Week, di DWS)
La bozza di bilancio presentata il 1° ottobre fissa un obiettivo di deficit pari al 5% del prodotto interno lordo (Pil) nel 2027. Un livello che sarebbe comunque insufficiente a riportare i conti pubblici su un sentiero sostenibile nel lungo periodo, soprattutto perché costi di finanziamento più elevati aggiungono ulteriore peso. La Francia può ancora indebitarsi sui mercati dei capitali; la questione è se sarà in grado di riportare sotto controllo le proprie finanze pubbliche nel lungo periodo, con un rapporto debito/Pil destinato probabilmente a superare il 120% nel 2027.
Per capire perché questa situazione non debba necessariamente trasformarsi in una crisi a livello di intera area Euro, è utile guardare oltre i bilanci pubblici. A nostro avviso, la crisi iniziata in Grecia nel 2010 fu fondamentalmente una crisi della bilancia dei pagamenti, in cui il debito sovrano era un sintomo più che la causa di fondo. La vulnerabilità andava oltre quanto dovuto dai governi: diverse economie non disponevano di un risparmio interno sufficiente a finanziare i propri investimenti. I loro ampi disavanzi di conto corrente riflettevano questo divario, lasciandole dipendenti dai finanziamenti esteri. Quando tali finanziamenti si sono prosciugati, l’aggiustamento ha richiesto austerità fiscale e una crescita di salari e prezzi inferiore alla media, poiché i Paesi dell’euro non potevano svalutare le proprie valute. Il dolore economico ha messo sotto pressione la stessa moneta comune.
Il grafico 1 evidenzia una differenza importante rispetto a oggi. Irlanda, Spagna, Portogallo e Italia hanno registrato avanzi di conto corrente nel 2025, a fronte di disavanzi nel 2007. Questi avanzi indicano che il risparmio interno supera gli investimenti interni, riducendo la dipendenza dai finanziamenti esteri. Il disavanzo della Grecia si è ridotto ma resta consistente, mentre il saldo della Francia rimane leggermente negativo. Nonostante la persistenza di disavanzi in alcuni Paesi, il passaggio ad avanzi in diverse economie un tempo in disavanzo rafforza la nostra convinzione che sia improbabile una ripetizione della crisi precedente.
Grafico 1: Diverse economie che in passato registravano disavanzi sono ora passate a un avanzo
Fonti: IMF World Economic Outlook database, DWS Investment GmbH, a ottobre 2026.
La Francia non è priva di rischi. Secondo la nostra analisi, il suo ampio bacino di risparmio rende improbabile una crisi di finanziamento, ma gli sviluppi politici potrebbero comunque creare difficoltà. L’Area Euro dispone tuttavia oggi di salvaguardie istituzionali più solide, e la Banca centrale europea ha a disposizione più strumenti rispetto alla crisi precedente. “Sebbene i problemi fiscali della Francia restino irrisolti, non ci attendiamo una nuova crisi dell’euro”, afferma Johannes Mueller, Global Head of Research di DWS.
(Analisi a cura della CIO View, Chart of the Week, di DWS)