13 ottobre 2026
Obbligazioni: la nuova normalità dei tassi
Guardando all’ultimo trimestre dell’anno, gli esperti di UBS evidenziano che gli attuali rendimenti obbligazionari appaiono elevati rispetto al decennio successivo alla crisi finanziaria globale, ma sono molto più vicini ai livelli storicamente osservati; il ribasso dei titoli a più lunga duration ha reso più interessanti i titoli di Stato, la cui esposizione potrebbe essere incrementata nelle fasi di flessione dei mercati, in particolare fuori dagli Stati Uniti
Una delle espressioni più ricorrenti sui mercati negli ultimi tre anni è stata “più alti più a lungo” ("higher for longer"). Questa formula sottintende che gli attuali rendimenti obbligazionari siano insolitamente elevati. Riteniamo che questa lettura trascuri un aspetto ben più importante. Il periodo davvero anomalo è stato quello, durato oltre un decennio, successivo alla crisi finanziaria globale (Global Financial Crisis, GFC), quando la modesta crescita economica, il deleveraging del settore privato, il quantitative easing, i tassi d’interesse prossimi allo zero e un'inflazione persistentemente inferiore agli obiettivi hanno spinto sia i tassi ufficiali sia i rendimenti obbligazionari su livelli eccezionalmente bassi. Gli attuali rendimenti appaiono insoliti solo perché gli investitori hanno assunto come punto di riferimento una situazione di partenza anomala.
Lo stesso vale per diversi altri rapporti che gli investitori hanno finito per considerare normali. L'inflazione si è dimostrata più persistente, la correlazione tra azioni e obbligazioni è diventata più positiva e l'economia ha continuato a mostrare resilienza, nonostante costi di finanziamento che molti investitori ritenevano sarebbero risultati penalizzanti.
Se il mondo successivo alla crisi finanziaria globale è stato caratterizzato da crescita debole, deleveraging e persistenti pressioni disinflazionistiche, il contesto attuale si distingue per una crescita nominale più sostenuta, bilanci più solidi e una maggiore domanda di investimenti. Questo contribuisce a spiegare perché i rendimenti siano tornati su livelli che, in una prospettiva storica, appaiono molto più normali. Questo più ampio processo di normalizzazione fa sì che il contesto attuale si discosti sempre più dal periodo successivo alla crisi finanziaria globale e, per alcuni aspetti, assomigli maggiormente ai cicli economici precedenti.
La robusta crescita nominale è il fattore chiave
Lo sviluppo macroeconomico più importante di quest'anno non è stato l'aumento dei rendimenti obbligazionari, ma la tenuta della crescita economica.
Dopo lo scoppio del conflitto con l'Iran, molti investitori si attendevano uno shock petrolifero che avrebbe contemporaneamente alimentato l'inflazione e indebolito la crescita. L'inflazione è effettivamente aumentata. La crescita, invece, non ha rallentato come previsto.
Invece, l'attività economica ha registrato un rafforzamento. I consumi si sono mantenuti robusti, gli investimenti in conto capitale legati all'IA hanno registrato un boom, l'attività manifatturiera è migliorata e le aspettative sugli utili sono state riviste al rialzo. Attualmente, la Federal Reserve di Atlanta stima una crescita del Pil del 5% nel terzo trimestre. In quest'ottica, la coesistenza di mercati azionari in rialzo e rendimenti obbligazionari più elevati appare molto meno sorprendente. Entrambi riflettono un'economia che continua a crescere più rapidamente del previsto, a fronte di un'inflazione che resta superiore all'obiettivo. In sintesi, molti investitori prevedevano uno scenario di stagflazione, invece, ci siamo trovati di fronte a una reflazione.
Uno dei principali motivi della tenuta della crescita è che famiglie e imprese hanno affrontato questa fase in condizioni finanziarie insolitamente solide. Il periodo successivo alla crisi finanziaria globale è stato caratterizzato non solo da tassi di interesse eccezionalmente bassi, ma anche da una prolungata fase di deleveraging del settore privato. Le famiglie hanno risanato i propri bilanci, le imprese hanno ridotto la leva finanziaria e la crescita del credito è rimasta contenuta. Se da un lato questo processo ha frenato la crescita per gran parte degli anni 2010, dall'altro ha lasciato il settore privato in una posizione di insolita solidità all'inizio dell'attuale decennio.
Questa resilienza contribuisce a spiegare perché i mercati abbiano ripetutamente sottostimato la crescita economica. L'economia ha assorbito il più marcato ciclo di inasprimento monetario globale degli ultimi decenni. Ha assorbito gli shock energetici legati sia al conflitto tra Russia e Ucraina sia a quello con l'Iran. Ha assorbito l'aumento dei dazi e il crescente irrigidimento delle restrizioni agli scambi commerciali. Ogni volta, le aspettative di una contrazione duratura della spesa si sono rivelate eccessivamente pessimistiche. I consumatori hanno continuato a spendere, le imprese hanno continuato a investire e il rallentamento della crescita è stato sistematicamente inferiore alle attese. La solidità dei bilanci del settore privato è una delle principali ragioni di questa resilienza.
Non è solo questione di conti pubblici
Le preoccupazioni per i conti pubblici sono spesso addotte come spiegazione dell'aumento dei rendimenti obbligazionari registrato quest'anno. Tuttavia, questa interpretazione fatica a spiegare perché i rendimenti siano aumentati nella maggior parte dei mercati sviluppati e, in molti casi, in misura persino superiore rispetto agli Stati Uniti.
Gli investitori obbligazionari stanno rivedendo le proprie valutazioni su ben più delle sole prospettive di finanza pubblica. Stanno riconsiderando le prospettive di crescita, inflazione e tassi ufficiali. In effetti, gran parte dell'aumento dei rendimenti a lungo termine nelle diverse aree geografiche è riconducibile a un rialzo delle aspettative sui tassi ufficiali, a conferma del fatto che crescita e inflazione restano i fattori predominanti. Le preoccupazioni sul fronte dei conti pubblici possono avere un ruolo marginale, ma il messaggio più ampio che emerge dai mercati obbligazionari è che le economie continuano a dimostrare di essere in grado di assorbire tassi di interesse più elevati. I mercati sono sempre più costretti a prezzare uno scenario in cui la crescita si mantiene resiliente e i tassi ufficiali restano più elevati di quanto previsto in precedenza.
Inflazione elevata, correlazioni elevate
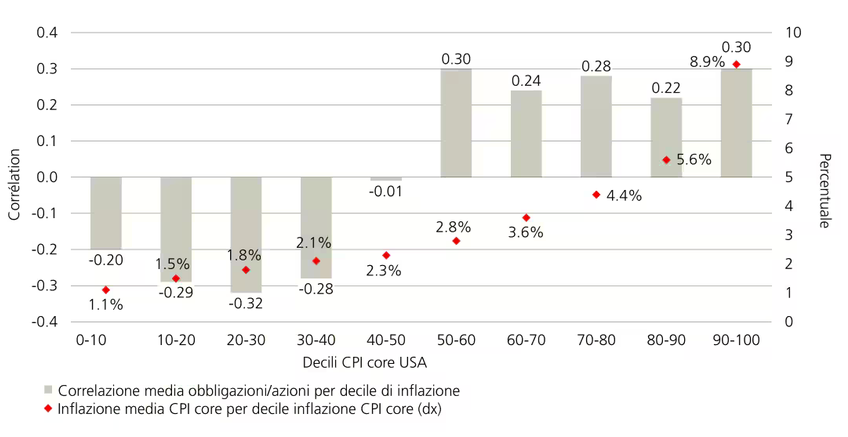
Il processo di normalizzazione va oltre i tassi d’interesse. Molti investitori sono rimasti sorpresi dal ritorno di una correlazione positiva tra azioni e obbligazioni. Storicamente, tuttavia, le correlazioni positive erano piuttosto comuni. Prima della fine degli anni Novanta, l'inflazione era più volatile e le sorprese inflazionistiche spingevano frequentemente azioni e obbligazioni nella stessa direzione. La marcata correlazione negativa tra azioni e obbligazioni alla quale gli investitori si sono abituati nei due decenni successivi rifletteva invece un periodo in cui l'inflazione è rimasta saldamente ancorata intorno al 2% (vedi grafico 1).
Il contesto attuale appare diverso. L'inflazione non si colloca più sui livelli estremi raggiunti nel 2022, ma non è nemmeno tornata stabilmente all'obiettivo. Le nostre analisi mostrano che, storicamente, la correlazione tra azioni e obbligazioni tende a diventare positiva quando l'inflazione supera all'incirca il 3%.
Grafico 1: Correlazione tra azioni e obbligazioni nei diversi regimi di inflazione.
Fonti: UBS Investment Bank, Bloomberg, a settembre 2026.
Un ritorno a una correlazione negativa, o quantomeno prossima allo zero, tra azioni e obbligazioni dipenderà dalla capacità delle Banche centrali di riportare l'inflazione più vicino al loro obiettivo del 2%.
Riteniamo che, alla fine, ci riusciranno, e il recente inasprimento della politica monetaria dimostra il loro impegno in questa direzione. In ogni caso, ciò non significa che le obbligazioni abbiano perso i loro benefici in termini di diversificazione.
La distinzione fondamentale è quella tra shock inflazionistici e shock di crescita. Le obbligazioni continueranno a subire pressioni in presenza di sorprese inflazionistiche, ma dovrebbero continuare a svolgere il loro ruolo tradizionale quando le prospettive di crescita si deteriorano. Se i mercati fossero costretti a rivedere le prospettive sugli investimenti nell'intelligenza artificiale, sui consumi o, più in generale, sull'attività economica, è probabile che tale revisione si accompagnerebbe a una diminuzione dei rendimenti obbligazionari.
Implicazioni per l'asset allocation
Per gli investitori, la conclusione non è di abbandonare le obbligazioni, ma di definire con maggiore precisione i rischi dai quali esse sono chiamate a proteggere i portafogli.
Se la crescita dovesse deludere le aspettative, la duration dovrebbe continuare a offrire protezione. Rendimenti iniziali più elevati forniscono un margine di sicurezza molto maggiore rispetto al periodo successivo alla crisi finanziaria globale e, nelle fasi di flessione del mercato, privilegiamo un incremento dell'esposizione alla duration, in particolare nei mercati in cui i rischi per la crescita sono più pronunciati e nei quali è già scontato un significativo inasprimento della politica monetaria.
Se, invece, l'inflazione dovesse rivelarsi più persistente del previsto, altre fonti di diversificazione assumerebbero un'importanza crescente. Storicamente, le materie prime e l'oro hanno registrato buone performance in presenza di sorprese inflazionistiche e riteniamo che meritino di svolgere un ruolo più strutturale all'interno di portafogli diversificati.
Continuiamo pertanto a preferire l’azionario all’obbligazionario, ma ravvisiamo nei titoli di Stato un valore maggiore rispetto a qualsiasi altro momento di gran parte dell'ultimo decennio. Un contesto caratterizzato da un'inflazione più persistente e da shock dell'offerta più frequenti depone inoltre a favore di un maggiore ricorso all'asset allocation tattica, poiché i mercati tendono ad alternare fasi in cui prevalgono le preoccupazioni per la crescita ad altre dominate dai timori per l'inflazione.
La narrativa prevalente sostiene che i rendimenti obbligazionari resteranno "higher for longer". Noi preferiamo interpretare il contesto in modo diverso. Ciò che gli investitori stanno vivendo non è semplicemente un mondo di tassi più elevati, ma un ritorno a condizioni macroeconomiche più vicine alla norma storica. La crescita è stata più robusta, l'inflazione più persistente e i bilanci del settore privato più solidi di quanto molti si aspettassero. In quest'ottica, rendimenti più elevati, una correlazione più positiva tra azioni e obbligazioni e la resilienza degli attivi rischiosi non rappresentano fenomeni distinti da spiegare separatamente. Sono tutti manifestazioni della stessa realtà: il periodo successivo alla crisi finanziaria globale è stato l'eccezione, non la regola.
(Analisi a cura di Evan Brown, Head of Global Multi-Asset Portfolio Management, Americas & APAC presso UBS Asset Management)
Lo stesso vale per diversi altri rapporti che gli investitori hanno finito per considerare normali. L'inflazione si è dimostrata più persistente, la correlazione tra azioni e obbligazioni è diventata più positiva e l'economia ha continuato a mostrare resilienza, nonostante costi di finanziamento che molti investitori ritenevano sarebbero risultati penalizzanti.
Se il mondo successivo alla crisi finanziaria globale è stato caratterizzato da crescita debole, deleveraging e persistenti pressioni disinflazionistiche, il contesto attuale si distingue per una crescita nominale più sostenuta, bilanci più solidi e una maggiore domanda di investimenti. Questo contribuisce a spiegare perché i rendimenti siano tornati su livelli che, in una prospettiva storica, appaiono molto più normali. Questo più ampio processo di normalizzazione fa sì che il contesto attuale si discosti sempre più dal periodo successivo alla crisi finanziaria globale e, per alcuni aspetti, assomigli maggiormente ai cicli economici precedenti.
La robusta crescita nominale è il fattore chiave
Lo sviluppo macroeconomico più importante di quest'anno non è stato l'aumento dei rendimenti obbligazionari, ma la tenuta della crescita economica.
Dopo lo scoppio del conflitto con l'Iran, molti investitori si attendevano uno shock petrolifero che avrebbe contemporaneamente alimentato l'inflazione e indebolito la crescita. L'inflazione è effettivamente aumentata. La crescita, invece, non ha rallentato come previsto.
Invece, l'attività economica ha registrato un rafforzamento. I consumi si sono mantenuti robusti, gli investimenti in conto capitale legati all'IA hanno registrato un boom, l'attività manifatturiera è migliorata e le aspettative sugli utili sono state riviste al rialzo. Attualmente, la Federal Reserve di Atlanta stima una crescita del Pil del 5% nel terzo trimestre. In quest'ottica, la coesistenza di mercati azionari in rialzo e rendimenti obbligazionari più elevati appare molto meno sorprendente. Entrambi riflettono un'economia che continua a crescere più rapidamente del previsto, a fronte di un'inflazione che resta superiore all'obiettivo. In sintesi, molti investitori prevedevano uno scenario di stagflazione, invece, ci siamo trovati di fronte a una reflazione.
Uno dei principali motivi della tenuta della crescita è che famiglie e imprese hanno affrontato questa fase in condizioni finanziarie insolitamente solide. Il periodo successivo alla crisi finanziaria globale è stato caratterizzato non solo da tassi di interesse eccezionalmente bassi, ma anche da una prolungata fase di deleveraging del settore privato. Le famiglie hanno risanato i propri bilanci, le imprese hanno ridotto la leva finanziaria e la crescita del credito è rimasta contenuta. Se da un lato questo processo ha frenato la crescita per gran parte degli anni 2010, dall'altro ha lasciato il settore privato in una posizione di insolita solidità all'inizio dell'attuale decennio.
Questa resilienza contribuisce a spiegare perché i mercati abbiano ripetutamente sottostimato la crescita economica. L'economia ha assorbito il più marcato ciclo di inasprimento monetario globale degli ultimi decenni. Ha assorbito gli shock energetici legati sia al conflitto tra Russia e Ucraina sia a quello con l'Iran. Ha assorbito l'aumento dei dazi e il crescente irrigidimento delle restrizioni agli scambi commerciali. Ogni volta, le aspettative di una contrazione duratura della spesa si sono rivelate eccessivamente pessimistiche. I consumatori hanno continuato a spendere, le imprese hanno continuato a investire e il rallentamento della crescita è stato sistematicamente inferiore alle attese. La solidità dei bilanci del settore privato è una delle principali ragioni di questa resilienza.
Non è solo questione di conti pubblici
Le preoccupazioni per i conti pubblici sono spesso addotte come spiegazione dell'aumento dei rendimenti obbligazionari registrato quest'anno. Tuttavia, questa interpretazione fatica a spiegare perché i rendimenti siano aumentati nella maggior parte dei mercati sviluppati e, in molti casi, in misura persino superiore rispetto agli Stati Uniti.
Gli investitori obbligazionari stanno rivedendo le proprie valutazioni su ben più delle sole prospettive di finanza pubblica. Stanno riconsiderando le prospettive di crescita, inflazione e tassi ufficiali. In effetti, gran parte dell'aumento dei rendimenti a lungo termine nelle diverse aree geografiche è riconducibile a un rialzo delle aspettative sui tassi ufficiali, a conferma del fatto che crescita e inflazione restano i fattori predominanti. Le preoccupazioni sul fronte dei conti pubblici possono avere un ruolo marginale, ma il messaggio più ampio che emerge dai mercati obbligazionari è che le economie continuano a dimostrare di essere in grado di assorbire tassi di interesse più elevati. I mercati sono sempre più costretti a prezzare uno scenario in cui la crescita si mantiene resiliente e i tassi ufficiali restano più elevati di quanto previsto in precedenza.
Inflazione elevata, correlazioni elevate
Il processo di normalizzazione va oltre i tassi d’interesse. Molti investitori sono rimasti sorpresi dal ritorno di una correlazione positiva tra azioni e obbligazioni. Storicamente, tuttavia, le correlazioni positive erano piuttosto comuni. Prima della fine degli anni Novanta, l'inflazione era più volatile e le sorprese inflazionistiche spingevano frequentemente azioni e obbligazioni nella stessa direzione. La marcata correlazione negativa tra azioni e obbligazioni alla quale gli investitori si sono abituati nei due decenni successivi rifletteva invece un periodo in cui l'inflazione è rimasta saldamente ancorata intorno al 2% (vedi grafico 1).
Il contesto attuale appare diverso. L'inflazione non si colloca più sui livelli estremi raggiunti nel 2022, ma non è nemmeno tornata stabilmente all'obiettivo. Le nostre analisi mostrano che, storicamente, la correlazione tra azioni e obbligazioni tende a diventare positiva quando l'inflazione supera all'incirca il 3%.
Grafico 1: Correlazione tra azioni e obbligazioni nei diversi regimi di inflazione.
Fonti: UBS Investment Bank, Bloomberg, a settembre 2026.
Un ritorno a una correlazione negativa, o quantomeno prossima allo zero, tra azioni e obbligazioni dipenderà dalla capacità delle Banche centrali di riportare l'inflazione più vicino al loro obiettivo del 2%.
Riteniamo che, alla fine, ci riusciranno, e il recente inasprimento della politica monetaria dimostra il loro impegno in questa direzione. In ogni caso, ciò non significa che le obbligazioni abbiano perso i loro benefici in termini di diversificazione.
La distinzione fondamentale è quella tra shock inflazionistici e shock di crescita. Le obbligazioni continueranno a subire pressioni in presenza di sorprese inflazionistiche, ma dovrebbero continuare a svolgere il loro ruolo tradizionale quando le prospettive di crescita si deteriorano. Se i mercati fossero costretti a rivedere le prospettive sugli investimenti nell'intelligenza artificiale, sui consumi o, più in generale, sull'attività economica, è probabile che tale revisione si accompagnerebbe a una diminuzione dei rendimenti obbligazionari.
Implicazioni per l'asset allocation
Per gli investitori, la conclusione non è di abbandonare le obbligazioni, ma di definire con maggiore precisione i rischi dai quali esse sono chiamate a proteggere i portafogli.
Se la crescita dovesse deludere le aspettative, la duration dovrebbe continuare a offrire protezione. Rendimenti iniziali più elevati forniscono un margine di sicurezza molto maggiore rispetto al periodo successivo alla crisi finanziaria globale e, nelle fasi di flessione del mercato, privilegiamo un incremento dell'esposizione alla duration, in particolare nei mercati in cui i rischi per la crescita sono più pronunciati e nei quali è già scontato un significativo inasprimento della politica monetaria.
Se, invece, l'inflazione dovesse rivelarsi più persistente del previsto, altre fonti di diversificazione assumerebbero un'importanza crescente. Storicamente, le materie prime e l'oro hanno registrato buone performance in presenza di sorprese inflazionistiche e riteniamo che meritino di svolgere un ruolo più strutturale all'interno di portafogli diversificati.
Continuiamo pertanto a preferire l’azionario all’obbligazionario, ma ravvisiamo nei titoli di Stato un valore maggiore rispetto a qualsiasi altro momento di gran parte dell'ultimo decennio. Un contesto caratterizzato da un'inflazione più persistente e da shock dell'offerta più frequenti depone inoltre a favore di un maggiore ricorso all'asset allocation tattica, poiché i mercati tendono ad alternare fasi in cui prevalgono le preoccupazioni per la crescita ad altre dominate dai timori per l'inflazione.
La narrativa prevalente sostiene che i rendimenti obbligazionari resteranno "higher for longer". Noi preferiamo interpretare il contesto in modo diverso. Ciò che gli investitori stanno vivendo non è semplicemente un mondo di tassi più elevati, ma un ritorno a condizioni macroeconomiche più vicine alla norma storica. La crescita è stata più robusta, l'inflazione più persistente e i bilanci del settore privato più solidi di quanto molti si aspettassero. In quest'ottica, rendimenti più elevati, una correlazione più positiva tra azioni e obbligazioni e la resilienza degli attivi rischiosi non rappresentano fenomeni distinti da spiegare separatamente. Sono tutti manifestazioni della stessa realtà: il periodo successivo alla crisi finanziaria globale è stato l'eccezione, non la regola.
(Analisi a cura di Evan Brown, Head of Global Multi-Asset Portfolio Management, Americas & APAC presso UBS Asset Management)
Scopri qui la View sulle asset class per il 4Q 2026 di UBS