16 ottobre 2026
Andamento dei flussi ETF/ETP a livello globale, a settembre 2026
Dall’ultimo ETP Landscape Report di BlackRock emerge che i flussi sull’azionario sono stati moderati, lo scorso mese, a seguito di un calo di appetito sugli Stati Uniti, tuttavia sono aumentate le allocazioni nel settore tecnologico; nel reddito fisso, sono ancora i governativi Usa a guidare la raccolta, soprattutto il segmento a breve termine
Nel mese di settembre, la raccolta globale degli Etf/Etp si è attestata a 269,1 miliardi di dollari, il quarto mese con il maggior afflusso dell’anno. La domanda per l’azionario e la ripresa del reddito fisso (FI) hanno sostenuto i flussi: gli afflussi azionari si sono mantenuti sostanzialmente stabili a 130,0 miliardi di dollari, mentre quelli obbligazionari sono saliti a 96,4 miliardi, compensando il calo degli acquisti di materie prime, scesi a 10,4 miliardi di dollari.
Di seguito le principali evidenze a livello globale:
· i Treasury statunitensi guidano il mercato fixed income: i flussi nel segmento del reddito fisso hanno mostrato una preferenza costante per i titoli legati ai tassi.
· flussi equity moderati: il calo degli acquisti di titoli azionari statunitensi ha determinato una flessione dei flussi azionari complessivi.
· selettività nell’azionario: nonostante il calo complessivo dei flussi per l’azionario statunitense, le allocazioni nel settore tecnologico sono aumentate su base mensile, a testimonianza di una convinzione persistente sul tema dell’intelligenza artificiale.
I Treasury statunitensi guidano il mercato del reddito fisso
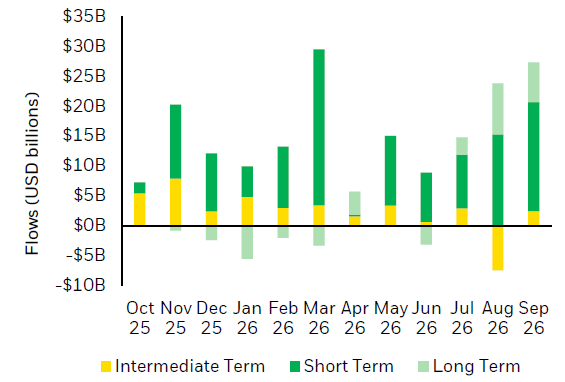
Il rialzo dei rendimenti obbligazionari globali non ha scoraggiato gli investimenti nei titoli del Tesoro statunitense (UST), che sono aumentati su base mensile a 26,6 miliardi di dollari, il maggiore afflusso mensile da marzo (cfr. grafico 1). Anche le esposizioni ad altri titoli governativi hanno evidenziato afflussi, sebbene più contenuti (3,8 miliardi di dollari).
Continuano anche gli acquisti di asset a spread nei mercati emergenti (EM), con i flussi verso il debito dei mercati emergenti in crescita a 16,2 miliardi di dollari, trainati dagli Etf/Etp quotati nella regione APAC. Al contrario, i flussi verso il credito Investment grade (IG) sono scesi a 1,9 miliardi di dollari dai 7,9 miliardi di agosto, a causa dei deflussi dagli Etf/Etp quotati negli Stati Uniti, mentre i flussi verso l’High yield (HY) registrano un saldo negativo (-0,4 miliardi di dollari) per la prima volta da marzo.
La stragrande maggioranza dei flussi relativi ai Treasury si è concentrata sulle esposizioni a breve termine (17,64 miliardi di dollari), per il secondo mese consecutivo. A differenza di agosto, tuttavia, gli acquisti hanno ripreso a interessare le esposizioni a medio termine (1,5 miliardi di dollari), mentre sono proseguiti su quelle a lungo termine (4,8 miliardi di dollari). I flussi sui titoli di Stato ex Usa si sono invece concentrati su prodotti a scadenze miste.
Lo slancio dei Treasury statunitensi è proseguito anche nei flussi EMEA, sebbene a settembre sia tornata la preferenza per i titoli di Stato europei, dopo che ad agosto l’allocazione si era orientata verso i Treasury per la prima volta dall’inizio dell’anno. A settembre sono stati registrati afflussi per 3,2 miliardi di dollari, diretti prevalentemente verso i titoli governativi europei, contro 1,1 miliardi destinati a quelli statunitensi.
Grafico 1: Flussi mensili degli Etf/Etp sui Treasury, per duration
Fonti: BlackRock e Markit, al 30 settembre 2026.
Di seguito le principali evidenze a livello globale:
· i Treasury statunitensi guidano il mercato fixed income: i flussi nel segmento del reddito fisso hanno mostrato una preferenza costante per i titoli legati ai tassi.
· flussi equity moderati: il calo degli acquisti di titoli azionari statunitensi ha determinato una flessione dei flussi azionari complessivi.
· selettività nell’azionario: nonostante il calo complessivo dei flussi per l’azionario statunitense, le allocazioni nel settore tecnologico sono aumentate su base mensile, a testimonianza di una convinzione persistente sul tema dell’intelligenza artificiale.
I Treasury statunitensi guidano il mercato del reddito fisso
Il rialzo dei rendimenti obbligazionari globali non ha scoraggiato gli investimenti nei titoli del Tesoro statunitense (UST), che sono aumentati su base mensile a 26,6 miliardi di dollari, il maggiore afflusso mensile da marzo (cfr. grafico 1). Anche le esposizioni ad altri titoli governativi hanno evidenziato afflussi, sebbene più contenuti (3,8 miliardi di dollari).
Continuano anche gli acquisti di asset a spread nei mercati emergenti (EM), con i flussi verso il debito dei mercati emergenti in crescita a 16,2 miliardi di dollari, trainati dagli Etf/Etp quotati nella regione APAC. Al contrario, i flussi verso il credito Investment grade (IG) sono scesi a 1,9 miliardi di dollari dai 7,9 miliardi di agosto, a causa dei deflussi dagli Etf/Etp quotati negli Stati Uniti, mentre i flussi verso l’High yield (HY) registrano un saldo negativo (-0,4 miliardi di dollari) per la prima volta da marzo.
La stragrande maggioranza dei flussi relativi ai Treasury si è concentrata sulle esposizioni a breve termine (17,64 miliardi di dollari), per il secondo mese consecutivo. A differenza di agosto, tuttavia, gli acquisti hanno ripreso a interessare le esposizioni a medio termine (1,5 miliardi di dollari), mentre sono proseguiti su quelle a lungo termine (4,8 miliardi di dollari). I flussi sui titoli di Stato ex Usa si sono invece concentrati su prodotti a scadenze miste.
Lo slancio dei Treasury statunitensi è proseguito anche nei flussi EMEA, sebbene a settembre sia tornata la preferenza per i titoli di Stato europei, dopo che ad agosto l’allocazione si era orientata verso i Treasury per la prima volta dall’inizio dell’anno. A settembre sono stati registrati afflussi per 3,2 miliardi di dollari, diretti prevalentemente verso i titoli governativi europei, contro 1,1 miliardi destinati a quelli statunitensi.
Grafico 1: Flussi mensili degli Etf/Etp sui Treasury, per duration
Fonti: BlackRock e Markit, al 30 settembre 2026.
Flussi azionari moderati
La raccolta dell’azionario statunitense è scesa da 89,1 miliardi di dollari in agosto a 50,2 miliardi di dollari in settembre, il flusso mensile più basso dal gennaio 2026 e inferiore alla media mensile di 87,2 miliardi di dollari da inizio anno fino a settembre. Gli acquisti sono diminuiti in tutte le regioni di quotazione, ma l’impatto sui flussi degli Etf/Etp azionari globali è stato attenuato dai flussi più consistenti verso le esposizioni azionarie globali (52,4 miliardi di dollari). I flussi settoriali globali, al contrario, si confermano contenuti per il secondo mese consecutivo, nonostante la maggiore fiducia nel settore tecnologico in un contesto di più ampio calo degli investimenti nei settori di precisione.
Gli acquisti sull’azionario europeo sono proseguiti, pur moderandosi a 3,4 miliardi di dollari, mentre è tornato in territorio positivo l’azionario emergente, con afflussi pari a 6,2 miliardi di dollari, ripartiti in modo relativamente equo tra esposizioni allargate e singoli Paesi. Gli acquisti di Etf/Etp azionari cinesi hanno compensato una rotazione fuori dalla Corea del Sud, mentre i flussi degli Etf/Etp azionari indiani (0,4 miliardi di dollari) sono tornati positivi per la prima volta da febbraio. Anche i flussi relativi all’azionario giapponese hanno registrato un rimbalzo, attestandosi a 5,1 miliardi di dollari.
I flussi sulle materie prime continuano
Dopo gli elevati afflussi globali registrati ad agosto dagli Etf/Etp sulle commodity (20,8 miliardi di dollari), a settembre i flussi si sono moderati a 10,4 miliardi, un livello che si conferma comunque il terzo più elevato dell’anno, dopo quelli di agosto e gennaio. Il rallentamento è stato determinato dai metalli preziosi: i flussi verso gli Etf/Etp sull’oro sono scesi a 10,0 miliardi di dollari dai 17,9 miliardi di dollari, mentre quelli sull’argento sono diminuiti a 0,2 miliardi di dollari dagli 1,1 miliardi di dollari.
Altrove, è proseguito l’interesse per gli Etf/Etp sulle commodity ad ampio spettro, che hanno raccolto afflussi per 1,2 miliardi di dollari, mentre le commodity energetiche hanno registrato deflussi per 100 milioni di dollari, segnando il quarto mese di deflussi negli ultimi cinque.
Focus area EMEA
· Nel mese di settembre, i flussi verso gli Etf/Etp quotati nell’area EMEA sono scesi a 41,6 miliardi di dollari, riflettendo una riduzione degli acquisti di commodity (3,7 miliardi di dollari) e azionario (28,4 miliardi di dollari), che ha controbilanciato la persistente fiducia nel reddito fisso, i cui flussi sono saliti a 9,4 miliardi di dollari. Il rallentamento dei flussi verso le commodity ha rispecchiato il calo degli acquisti di oro, scesi a 4,0 miliardi di dollari rispetto agli elevati afflussi di 7,9 miliardi di dollari registrati ad agosto.
· A settembren la raccolta degli Etf/Etp obbligazionari quotati nell’area EMEA è salita a 9,4 miliardi di dollari, in linea con la persistente preferenza globale per le esposizioni ai tassi d’interesse. I flussi verso le obbligazioni Investment grade (IG) sono aumentati su base mensile, raggiungendo 2,7 miliardi di dollari, mentre quelli verso il debito dei mercati emergenti (EMD) sono scesi a 0,3 miliardi di dollari e quelli verso le obbligazioni High yield (HY) sono diventati negativi, attestandosi a -0,5 miliardi di dollari, per la prima volta da marzo.
· I flussi verso l’azionario quotato nell’area EMEA non sono stati immuni dal peggioramento del sentiment globale sui mercati azionari, scendendo a 28,4 miliardi di dollari a settembre dai 40,7 miliardi di agosto. I flussi sono rimasti positivi, ma gli acquisti sull’azionario statunitense hanno registrato il rallentamento più marcato, passando da 11,0 miliardi di dollari a 3,0 miliardi, mentre i flussi verso l’azionario europeo hanno subito la moderazione minore, scendendo da 4,7 miliardi a 3,3 miliardi. In controtendenza rispetto all’andamento globale, gli investitori dell’area EMEA hanno mostrato una chiara preferenza per un’esposizione azionaria ampia ai mercati emergenti (1,9 miliardi di dollari), rispetto a quella regionale o a singoli Paesi emergenti (-0,3 miliardi di dollari).