20 ottobre 2026
Crescita resiliente e mercati sotto pressione: perché puntare su un'asset allocation diversificata
Tra crescita resiliente, utili spinti dall'IA e nuovo irrigidimento delle condizioni finanziarie, l'asset allocation bilanciata diventa cruciale; l'analisi di scenario e il posizionamento tattico dei portafogli secondo Invesco
La crescita economica superiore al trend e il graduale ridimensionamento della propensione al rischio continuano a sostenere un approccio diversificato all'asset allocation. Il nostro framework indica che il ciclo economico si trova in prossimità di un passaggio cruciale, con la fase successiva che potrebbe evolvere lungo uno di due percorsi: un'ulteriore tenuta dei fondamentali economici e societari, a supporto di un proseguimento della crescita dei mercati, oppure un rallentamento dell'attività economica in un contesto di irrigidimento delle condizioni finanziarie globali.
Gli attivi rischiosi continuano a essere influenzati da forze contrapposte. Da un lato, un contesto macroeconomico favorevole, unito agli ingenti investimenti nelle tecnologie legate all'intelligenza artificiale, ha favorito una crescita degli utili societari su livelli storicamente elevati. Dall'altro, il restringimento delle condizioni finanziarie, che coincide ora con l'avvio di un ciclo di rialzo dei tassi negli Stati Uniti, ha esercitato una significativa pressione al rialzo sui rendimenti.
La domanda non è più se la crescita sarà in grado di resistere a condizioni finanziarie più restrittive, bensì per quanto tempo potrà continuare a farlo. Resta infatti incerto se il percorso futuro sarà caratterizzato da un ulteriore rafforzamento dell'attività economica o da un rallentamento più marcato. In questo contesto, confermiamo il nostro posizionamento diversificato, con l'obiettivo di mitigare i rischi legati alla crescita economica mantenendo al contempo la possibilità di beneficiare di ulteriori rialzi degli asset rischiosi.
Aggiornamento macroeconomico
La crescita economica continua a mostrare resilienza. Trainata dagli Stati Uniti, la nostra misura della crescita economica globale, basata sugli indicatori economici anticipatori, continua a registrare livelli superiori al trend. La solidità dell'economia statunitense è stata confermata anche dalla Federal Reserve nella riunione del FOMC di settembre, con il rialzo dei tassi d’interesse giustificato da un'economia americana che appare in rafforzamento.
Questa forza sembra diffusa, con quasi tutti i settori monitorati dal nostro LEI (Leading Economic Index) che registrano livelli superiori al trend, ad eccezione della fiducia dei consumatori e del mercato immobiliare. Anche le stime in tempo reale della crescita Usa restano robuste, mentre le economie sviluppate fuori dagli Stati Uniti mostrano dinamiche analoghe, sostenute dal miglioramento dell'attività manifatturiera e delle indagini sulle imprese.
Le nostre misure della propensione al rischio rimangono positive, sebbene il ritmo di miglioramento continui a moderarsi. La forte crescita degli utili societari, sostenuta dalla monetizzazione degli investimenti nell'intelligenza artificiale, continua a rappresentare un fattore di supporto per i mercati azionari, mentre l'aumento dei rendimenti obbligazionari e l'irrigidimento delle condizioni finanziarie esercitano pressioni sugli asset a più lunga duration. Inoltre, il compromesso tra rischio e rendimento per gli investitori multiasset globali è diventato più complesso, poiché rendimenti obbligazionari più elevati mettono in discussione l'attrattiva dei mercati azionari, che restano a meno del 2% dai massimi storici.
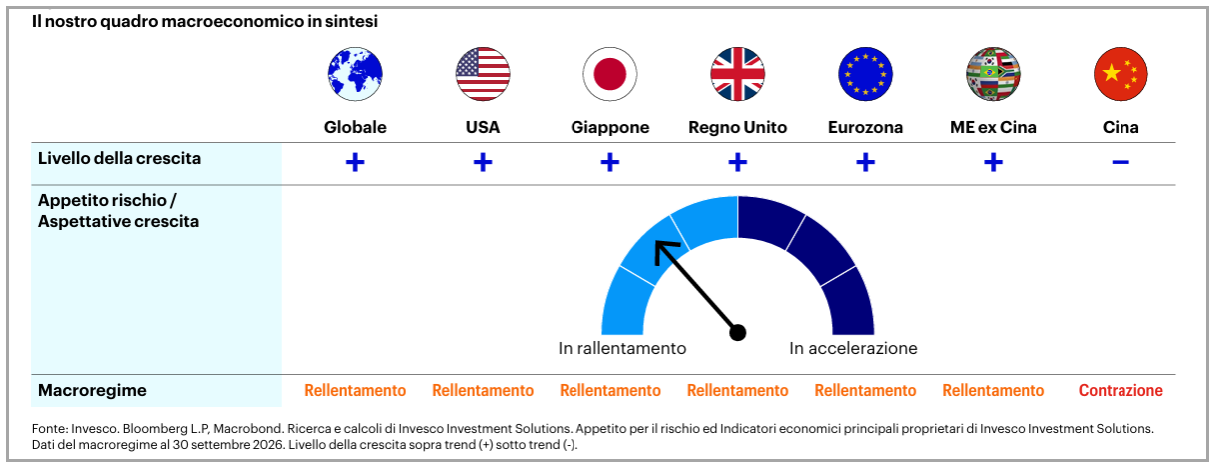
Questi fattori, insieme ai persistenti rischi geopolitici e all'incertezza politica negli Stati Uniti, giustificano a nostro avviso un approccio prudente al rischio, mentre i mercati finanziari cercano una direzione. Di conseguenza, il nostro framework rimane in regime di rallentamento (cfr. fig. 1), riflettendo una crescita economica globale superiore al trend e una continua moderazione della propensione al rischio a livello globale.
Fig. 1
I rischi geopolitici restano elevati e non possono essere ignorati, poiché il conflitto tra Stati Uniti e Iran rimane irrisolto. Questa situazione continua ad avere ripercussioni negative sui prezzi dell'energia: il benchmark globale del petrolio greggio è salito di quasi il 17% nell'ultimo mese e si mantiene a meno del 12% dai massimi di 118 dollari al barile raggiunti a marzo. È importante notare che il prezzo del greggio si mantiene su livelli superiori a quelli precedenti al conflitto da oltre 150 giorni, continuando a esercitare pressioni sui costi sostenuti dai consumatori per prodotti raffinati come benzina, diesel e combustibile per il riscaldamento. Di conseguenza, secondo le nostre misure, la dinamica dell'inflazione ha ripreso ad accelerare, in particolare nella componente dei beni importati.
Il nostro framework suggerisce che il ciclo economico si stia avvicinando a un passaggio cruciale, poiché stanno riemergendo alcuni rischi per la crescita. Sebbene un rialzo di 25 punti base da parte della Federal Reserve difficilmente comprometterà la crescita economica o modificherà il percorso dell'attuale ciclo degli utili societari, le indicazioni sull'evoluzione futura dei tassi e il conseguente irrigidimento delle condizioni finanziarie rappresentano un rischio per i fondamentali economici e aziendali. Come ha affermato il presidente della Fed Kevin Warsh, "sarebbe difficile definire restrittive le condizioni finanziarie nel loro complesso", aggiungendo che il Comitato ha pertanto "rimosso una parte dell'accomodamento monetario". Ciò implica che una certa accomodazione è ancora presente e che potrebbero seguire ulteriori rialzi dei tassi.
Gli asset rischiosi hanno reagito di conseguenza, con l'appiattimento della curva dei Treasury Usa e i primi segnali di tensione in alcuni segmenti del mercato High yield. Il crescente aumento della correlazione tra azioni e obbligazioni è tornato al centro dell'attenzione degli investitori, richiamando alla memoria quanto osservato nel recente passato. Anche i tassi reali sono tornati sotto i riflettori, con il rendimento reale del Treasury decennale vicino al 3%. L'ultima volta che i tassi reali hanno registrato un aumento di questa portata è stato nel periodo 2022/2023, quando l'inflazione postpandemica, l'aumento della correlazione tra azioni e obbligazioni e i rendimenti negativi di entrambe le asset class portarono molti investitori multiasset a mettere in discussione il ruolo delle obbligazioni tradizionali.
Tuttavia, il contesto attuale presenta tre differenze fondamentali.
• In primo luogo, l'inflazione Core PCE si attesta oggi intorno al 3%, ben sotto i livelli registrati all'inizio del 2022.
• In secondo luogo, il punto di partenza dei tassi reali è molto più elevato rispetto al 2022, riflettendo un quadro economico più solido.
• In terzo luogo, la crescita degli utili societari è stata nettamente più robusta, compensando ampiamente la contrazione dei multipli di valutazione.
Il paragone con il biennio 2022/2023 è quindi utile, ma non completo: la maggiore solidità della crescita economica e gli elevati tassi di crescita degli utili hanno finora consentito ai mercati e all'economia di assorbire meglio il restringimento delle condizioni finanziarie. Di conseguenza, le performance negative del reddito fisso osservate nel 2022/2023 potrebbero non rappresentare il modello più appropriato per il contesto attuale, poiché i livelli di rendimento di partenza sono oggi significativamente più favorevoli e offrono un'opportunità più interessante per coprire i rischi legati alla crescita economica. L'impulso agli investimenti nell'intelligenza artificiale si è riflesso sia sui fondamentali aziendali sia su quelli economici, contribuendo potenzialmente ad aumentare la produttività e rafforzando l'ipotesi di un contesto caratterizzato da tassi d’interesse più elevati.
Guardando avanti, la questione non è se la crescita possa resistere agli attuali livelli di restrizione finanziaria, ma per quanto tempo e se le tecnologie legate all'intelligenza artificiale continueranno a sostenere una crescita nominale più elevata. La propensione al rischio continua a essere influenzata da queste forze economiche, geopolitiche e aziendali, e resta da vedere quale di esse finirà per prevalere: l'irrigidimento delle condizioni finanziarie o la crescita record degli utili societari.
In questo contesto, la combinazione di rischi positivi e negativi giustifica un approccio diversificato al portafoglio, con un'enfasi sul mantenimento dell'esposizione agli asset che potrebbero beneficiare di scenari più favorevoli, affiancata da una copertura dei rischi legati alla crescita. Storicamente, le fasi caratterizzate da una crescita superiore al trend, ma in rallentamento, sono state associate a rendimenti moderatamente positivi tra le diverse asset class e a una convergenza delle performance tra asset più sensibili alla crescita e asset difensivi. Questa convergenza continua a guidare la nostra view tattica e si riflette nel posizionamento d’investimento bilanciato e mirato illustrato di seguito.
Posizionamento in termini di investimento
In questo contesto, manteniamo un orientamento complessivamente neutrale rispetto al benchmark in termini di rischio, a conferma della continua attenzione alla gestione del rischio. Tale posizionamento mira a preservare la flessibilità e a valorizzare la diversificazione, consentendo ai portafogli di rimanere esposti a potenziali rialzi, pur individuando opportunità di valore relativo all'interno delle diverse asset class.
In questo quadro, continuiamo a mantenere un moderato sovrappeso dell'azionario rispetto all'obbligazionario, privilegiando un approccio più difensivo piuttosto che orientato a un'accelerazione del ciclo economico.
Nell'azionario: manteniamo un sovrappeso verso fattori difensivi, quali qualità e bassa volatilità. Storicamente, questi fattori hanno registrato buone performance nelle fasi di rallentamento economico grazie a profili di flussi di cassa più stabili e a una minore sensibilità ai cambiamenti delle dinamiche di crescita. A livello settoriale, privilegiamo esposizioni caratterizzate da elementi difensivi e fondamentali solidi e durevoli, inclusi segmenti selezionati dei settori tecnologico, sanitario e dei beni di consumo primari, a scapito delle aree più cicliche. Dal punto di vista geografico, manteniamo una moderata preferenza per gli Stati Uniti rispetto agli altri mercati sviluppati e per i mercati sviluppati rispetto a quelli emergenti.
Nel reddito fisso: manteniamo un moderato sottopeso al rischio di credito complessivo. Questa scelta riflette un equilibrio tra rischi e opportunità che, a nostro avviso, rende la remunerazione offerta dagli spread creditizi meno interessante rispetto ad altre fonti di rendimento all'interno di un portafoglio diversificato. Manteniamo inoltre un'esposizione alla duration dei tassi d'interesse come strumento di gestione del rischio e di copertura contro un rallentamento della crescita economica. In questo contesto, privilegiamo le obbligazioni indicizzate all'inflazione, alla luce della recente riaccelerazione delle dinamiche inflazionistiche.
Nei mercati valurari: adottiamo una posizione neutrale sul dollaro statunitense. Tra le valute dei mercati sviluppati, manteniamo un sottopeso sul dollaro australiano, la sterlina britannica, il dollaro neozelandese, la corona svedese e il franco svizzero, mentre continuiamo a privilegiare il dollaro canadese, l'euro, lo yen giapponese, la corona norvegese e il dollaro di Singapore.
Nei mercati emergenti, favoriamo le valute a più elevato rendimento e con valutazioni relativamente interessanti, come la rupia indiana, la rupia indonesiana, il ringgit malese, il dollaro taiwanese e il baht thailandese. Tali posizioni sono finanziate attraverso un sottopeso sul renminbi cinese, il peso colombiano, la corona ceca, il peso messicano e il rand sudafricano.
(Analisi cura di David Aujla, Portfolio Manager di Invesco)
Gli attivi rischiosi continuano a essere influenzati da forze contrapposte. Da un lato, un contesto macroeconomico favorevole, unito agli ingenti investimenti nelle tecnologie legate all'intelligenza artificiale, ha favorito una crescita degli utili societari su livelli storicamente elevati. Dall'altro, il restringimento delle condizioni finanziarie, che coincide ora con l'avvio di un ciclo di rialzo dei tassi negli Stati Uniti, ha esercitato una significativa pressione al rialzo sui rendimenti.
La domanda non è più se la crescita sarà in grado di resistere a condizioni finanziarie più restrittive, bensì per quanto tempo potrà continuare a farlo. Resta infatti incerto se il percorso futuro sarà caratterizzato da un ulteriore rafforzamento dell'attività economica o da un rallentamento più marcato. In questo contesto, confermiamo il nostro posizionamento diversificato, con l'obiettivo di mitigare i rischi legati alla crescita economica mantenendo al contempo la possibilità di beneficiare di ulteriori rialzi degli asset rischiosi.
Aggiornamento macroeconomico
La crescita economica continua a mostrare resilienza. Trainata dagli Stati Uniti, la nostra misura della crescita economica globale, basata sugli indicatori economici anticipatori, continua a registrare livelli superiori al trend. La solidità dell'economia statunitense è stata confermata anche dalla Federal Reserve nella riunione del FOMC di settembre, con il rialzo dei tassi d’interesse giustificato da un'economia americana che appare in rafforzamento.
Questa forza sembra diffusa, con quasi tutti i settori monitorati dal nostro LEI (Leading Economic Index) che registrano livelli superiori al trend, ad eccezione della fiducia dei consumatori e del mercato immobiliare. Anche le stime in tempo reale della crescita Usa restano robuste, mentre le economie sviluppate fuori dagli Stati Uniti mostrano dinamiche analoghe, sostenute dal miglioramento dell'attività manifatturiera e delle indagini sulle imprese.
Le nostre misure della propensione al rischio rimangono positive, sebbene il ritmo di miglioramento continui a moderarsi. La forte crescita degli utili societari, sostenuta dalla monetizzazione degli investimenti nell'intelligenza artificiale, continua a rappresentare un fattore di supporto per i mercati azionari, mentre l'aumento dei rendimenti obbligazionari e l'irrigidimento delle condizioni finanziarie esercitano pressioni sugli asset a più lunga duration. Inoltre, il compromesso tra rischio e rendimento per gli investitori multiasset globali è diventato più complesso, poiché rendimenti obbligazionari più elevati mettono in discussione l'attrattiva dei mercati azionari, che restano a meno del 2% dai massimi storici.
Questi fattori, insieme ai persistenti rischi geopolitici e all'incertezza politica negli Stati Uniti, giustificano a nostro avviso un approccio prudente al rischio, mentre i mercati finanziari cercano una direzione. Di conseguenza, il nostro framework rimane in regime di rallentamento (cfr. fig. 1), riflettendo una crescita economica globale superiore al trend e una continua moderazione della propensione al rischio a livello globale.
Fig. 1
I rischi geopolitici restano elevati e non possono essere ignorati, poiché il conflitto tra Stati Uniti e Iran rimane irrisolto. Questa situazione continua ad avere ripercussioni negative sui prezzi dell'energia: il benchmark globale del petrolio greggio è salito di quasi il 17% nell'ultimo mese e si mantiene a meno del 12% dai massimi di 118 dollari al barile raggiunti a marzo. È importante notare che il prezzo del greggio si mantiene su livelli superiori a quelli precedenti al conflitto da oltre 150 giorni, continuando a esercitare pressioni sui costi sostenuti dai consumatori per prodotti raffinati come benzina, diesel e combustibile per il riscaldamento. Di conseguenza, secondo le nostre misure, la dinamica dell'inflazione ha ripreso ad accelerare, in particolare nella componente dei beni importati.
Il nostro framework suggerisce che il ciclo economico si stia avvicinando a un passaggio cruciale, poiché stanno riemergendo alcuni rischi per la crescita. Sebbene un rialzo di 25 punti base da parte della Federal Reserve difficilmente comprometterà la crescita economica o modificherà il percorso dell'attuale ciclo degli utili societari, le indicazioni sull'evoluzione futura dei tassi e il conseguente irrigidimento delle condizioni finanziarie rappresentano un rischio per i fondamentali economici e aziendali. Come ha affermato il presidente della Fed Kevin Warsh, "sarebbe difficile definire restrittive le condizioni finanziarie nel loro complesso", aggiungendo che il Comitato ha pertanto "rimosso una parte dell'accomodamento monetario". Ciò implica che una certa accomodazione è ancora presente e che potrebbero seguire ulteriori rialzi dei tassi.
Gli asset rischiosi hanno reagito di conseguenza, con l'appiattimento della curva dei Treasury Usa e i primi segnali di tensione in alcuni segmenti del mercato High yield. Il crescente aumento della correlazione tra azioni e obbligazioni è tornato al centro dell'attenzione degli investitori, richiamando alla memoria quanto osservato nel recente passato. Anche i tassi reali sono tornati sotto i riflettori, con il rendimento reale del Treasury decennale vicino al 3%. L'ultima volta che i tassi reali hanno registrato un aumento di questa portata è stato nel periodo 2022/2023, quando l'inflazione postpandemica, l'aumento della correlazione tra azioni e obbligazioni e i rendimenti negativi di entrambe le asset class portarono molti investitori multiasset a mettere in discussione il ruolo delle obbligazioni tradizionali.
Tuttavia, il contesto attuale presenta tre differenze fondamentali.
• In primo luogo, l'inflazione Core PCE si attesta oggi intorno al 3%, ben sotto i livelli registrati all'inizio del 2022.
• In secondo luogo, il punto di partenza dei tassi reali è molto più elevato rispetto al 2022, riflettendo un quadro economico più solido.
• In terzo luogo, la crescita degli utili societari è stata nettamente più robusta, compensando ampiamente la contrazione dei multipli di valutazione.
Il paragone con il biennio 2022/2023 è quindi utile, ma non completo: la maggiore solidità della crescita economica e gli elevati tassi di crescita degli utili hanno finora consentito ai mercati e all'economia di assorbire meglio il restringimento delle condizioni finanziarie. Di conseguenza, le performance negative del reddito fisso osservate nel 2022/2023 potrebbero non rappresentare il modello più appropriato per il contesto attuale, poiché i livelli di rendimento di partenza sono oggi significativamente più favorevoli e offrono un'opportunità più interessante per coprire i rischi legati alla crescita economica. L'impulso agli investimenti nell'intelligenza artificiale si è riflesso sia sui fondamentali aziendali sia su quelli economici, contribuendo potenzialmente ad aumentare la produttività e rafforzando l'ipotesi di un contesto caratterizzato da tassi d’interesse più elevati.
Guardando avanti, la questione non è se la crescita possa resistere agli attuali livelli di restrizione finanziaria, ma per quanto tempo e se le tecnologie legate all'intelligenza artificiale continueranno a sostenere una crescita nominale più elevata. La propensione al rischio continua a essere influenzata da queste forze economiche, geopolitiche e aziendali, e resta da vedere quale di esse finirà per prevalere: l'irrigidimento delle condizioni finanziarie o la crescita record degli utili societari.
In questo contesto, la combinazione di rischi positivi e negativi giustifica un approccio diversificato al portafoglio, con un'enfasi sul mantenimento dell'esposizione agli asset che potrebbero beneficiare di scenari più favorevoli, affiancata da una copertura dei rischi legati alla crescita. Storicamente, le fasi caratterizzate da una crescita superiore al trend, ma in rallentamento, sono state associate a rendimenti moderatamente positivi tra le diverse asset class e a una convergenza delle performance tra asset più sensibili alla crescita e asset difensivi. Questa convergenza continua a guidare la nostra view tattica e si riflette nel posizionamento d’investimento bilanciato e mirato illustrato di seguito.
Posizionamento in termini di investimento
In questo contesto, manteniamo un orientamento complessivamente neutrale rispetto al benchmark in termini di rischio, a conferma della continua attenzione alla gestione del rischio. Tale posizionamento mira a preservare la flessibilità e a valorizzare la diversificazione, consentendo ai portafogli di rimanere esposti a potenziali rialzi, pur individuando opportunità di valore relativo all'interno delle diverse asset class.
In questo quadro, continuiamo a mantenere un moderato sovrappeso dell'azionario rispetto all'obbligazionario, privilegiando un approccio più difensivo piuttosto che orientato a un'accelerazione del ciclo economico.
Nell'azionario: manteniamo un sovrappeso verso fattori difensivi, quali qualità e bassa volatilità. Storicamente, questi fattori hanno registrato buone performance nelle fasi di rallentamento economico grazie a profili di flussi di cassa più stabili e a una minore sensibilità ai cambiamenti delle dinamiche di crescita. A livello settoriale, privilegiamo esposizioni caratterizzate da elementi difensivi e fondamentali solidi e durevoli, inclusi segmenti selezionati dei settori tecnologico, sanitario e dei beni di consumo primari, a scapito delle aree più cicliche. Dal punto di vista geografico, manteniamo una moderata preferenza per gli Stati Uniti rispetto agli altri mercati sviluppati e per i mercati sviluppati rispetto a quelli emergenti.
Nel reddito fisso: manteniamo un moderato sottopeso al rischio di credito complessivo. Questa scelta riflette un equilibrio tra rischi e opportunità che, a nostro avviso, rende la remunerazione offerta dagli spread creditizi meno interessante rispetto ad altre fonti di rendimento all'interno di un portafoglio diversificato. Manteniamo inoltre un'esposizione alla duration dei tassi d'interesse come strumento di gestione del rischio e di copertura contro un rallentamento della crescita economica. In questo contesto, privilegiamo le obbligazioni indicizzate all'inflazione, alla luce della recente riaccelerazione delle dinamiche inflazionistiche.
Nei mercati valurari: adottiamo una posizione neutrale sul dollaro statunitense. Tra le valute dei mercati sviluppati, manteniamo un sottopeso sul dollaro australiano, la sterlina britannica, il dollaro neozelandese, la corona svedese e il franco svizzero, mentre continuiamo a privilegiare il dollaro canadese, l'euro, lo yen giapponese, la corona norvegese e il dollaro di Singapore.
Nei mercati emergenti, favoriamo le valute a più elevato rendimento e con valutazioni relativamente interessanti, come la rupia indiana, la rupia indonesiana, il ringgit malese, il dollaro taiwanese e il baht thailandese. Tali posizioni sono finanziate attraverso un sottopeso sul renminbi cinese, il peso colombiano, la corona ceca, il peso messicano e il rand sudafricano.
(Analisi cura di David Aujla, Portfolio Manager di Invesco)