22 ottobre 2026
State Street IM: Non tutti i ribassi azionari sono uguali
Non esiste una copertura universale contro i ribassi azionari: i Treasury statunitensi a lunga scadenza hanno offerto protezione nelle fasi di timore per la crescita, mentre l’oro si è dimostrato lo strumento di diversificazione più costante in entrambi i contesti
Dal 1928, soltanto in tre occasioni si sono registrati quattro anni consecutivi di rialzi a doppia cifra: il recente slancio dell’S&P 500 è quindi storicamente insolito. I precedenti suggeriscono che queste sequenze siano state spesso seguite da un aumento del rischio di ribasso (cfr. grafico 1). In due dei tre episodi passati, il mercato ha registrato rendimenti negativi nei 12 mesi successivi e flessioni dal massimo al minimo del 12% e del 27% nei tre anni seguenti. L’eccezione è stata il periodo 1995/1998, quando il mercato ha guadagnato un ulteriore 20% nell’anno successivo, prima di subire una flessione del 31%. Sebbene la storia non preannunci un ribasso imminente, suggerisce agli investitori di mantenere alta l’attenzione sul rischio di perdite dopo periodi di performance eccezionali.
Grafico 1: Cosa è successo dopo quattro anni consecutivi di rendimenti a doppia cifra per l'S&P 500?
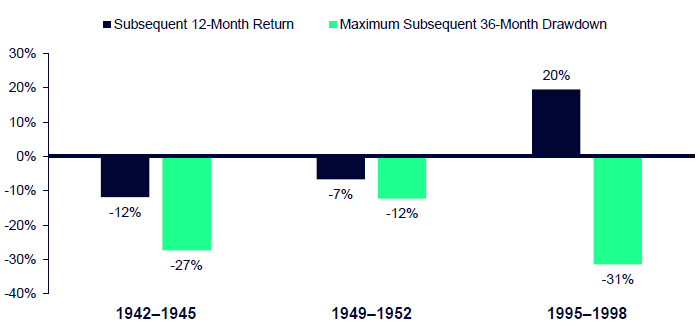
Fonti: FactSet, S&P, al 13 ottobre 2026. Il maximum drawdown rappresenta la flessione più ampia, dal picco al minimo, registrata nei livelli mensili dell'indice nell'arco dei 36 mesi che hanno inizio a partire dalla quarta chiusura d'anno consecutiva che soddisfa i requisiti; i rendimenti non includono i dividendi.
Nelle fasi di forte rialzo dei mercati, molti sperimentano la FOMO (Fear of Missing Out), ossia la paura di perdere un’opportunità. In parole semplici, gli investitori possono diventare più preoccupati di lasciarsi sfuggire i guadagni futuri che di proteggersi dal rischio di ribasso. Tuttavia, le fasi di forza dei mercati offrono spesso l’occasione migliore per riesaminare la resilienza del portafoglio e valutare se le allocazioni esistenti siano in grado di resistere a futuri periodi di tensione. Di seguito analizziamo la protezione del portafoglio da diverse prospettive.
Per valutare la protezione dai ribassi, abbiamo esaminato il decile inferiore dei rendimenti totali mensili dell’S&P 500, pari a 47 osservazioni, e individuato le classi di attivo che storicamente hanno resistito meglio in questi periodi. Nel corso di questi episodi, l’S&P 500 ha perso in media il 7,33% al mese. Sebbene poche classi di attivo abbiano generato rendimenti medi positivi, molte hanno registrato perdite nettamente inferiori a quelle dell’S&P 500. Il grafico 2 evidenzia gli attivi che, in media, hanno sovraperformato l’S&P 500 nei suoi mesi peggiori.
Grafico 2: Rendimenti medi delle classi di attività durante i mesi peggiori dell'S&P 500
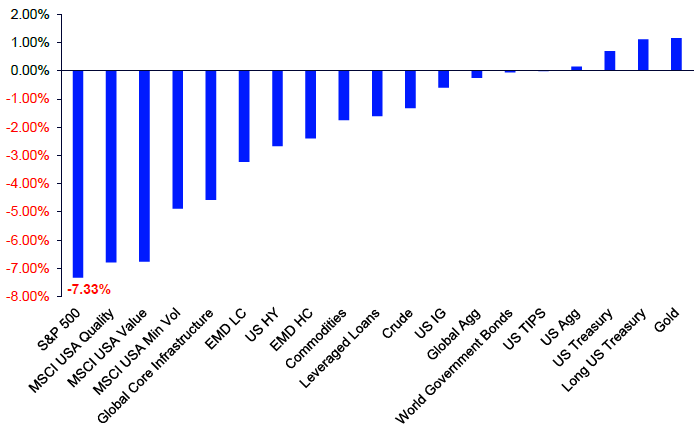
Fonte: FactSet. L'analisi si basa su 464 osservazioni mensili del rendimento totale (total return) dell'indice S&P 500, nel periodo compreso tra febbraio 1988 e settembre 2026. I 47 mesi selezionati rappresentano il decile inferiore dei rendimenti mensili dell'S&P 500 nell'arco del periodo considerato e coprono l'intervallo da gennaio 1990 a marzo 2026. Per ciascuna classe di attività, il rendimento medio è calcolato come media aritmetica dei rendimenti mensili registrati in tali periodi. Le osservazioni mancanti sono state escluse; di conseguenza, il numero di osservazioni e le date di inizio effettive variano a seconda della classe di attività, sebbene tutte le classi incluse nell'analisi dispongano di uno storico dei rendimenti che risale almeno a gennaio 2006.
Il reddito fisso si è dimostrato generalmente resiliente: il debito dei mercati emergenti, le obbligazioni High yield e i prestiti a leva hanno tutti registrato, in media, rendimenti sensibilmente migliori rispetto all’S&P 500. Ancora più significativo è il fatto che il credito Investment grade statunitense e i Treasury abbiano generato rendimenti medi positivi, offrendo protezione dai ribassi sia in termini assoluti sia relativi nei mesi più deboli dell’indice.
Nell’azionario, le strategie Quality e Minimum volatility hanno contribuito a contenere le perdite, mentre anche le materie prime si sono dimostrate relativamente resilienti. L’oro ha registrato la migliore performance media nei mesi di ribasso più marcato del mercato.
È interessante osservare che, tra le classi di attivo con le performance peggiori nei mesi più deboli dell’S&P 500, figuravano le Small cap statunitensi, il Nasdaq e diversi mercati azionari regionali. Sebbene ciò sia coerente con il profilo di beta più elevato di alcuni di questi attivi, non tutti quelli rimasti indietro presentavano beta elevati.
Questo mette in luce una considerazione importante: la sensibilità al mercato azionario, o beta, non è statica. Per esaminare come siano evolute queste relazioni, abbiamo confrontato i beta delle classi di attivo rispetto all’S&P 500 negli ultimi 20 anni con quelli degli ultimi tre anni.
Sebbene il beta venga spesso considerato una caratteristica intrinseca di una classe di attivo, può cambiare sensibilmente con l’evolversi dei regimi di mercato e delle dinamiche della volatilità. Il beta dei Treasury è stato leggermente negativo nell’arco dei 20 anni, ma positivo negli ultimi tre (cfr. grafico 3), coerentemente con un contesto in cui gli shock inflazionistici e dei tassi d’interesse hanno periodicamente esercitato pressioni sia sulle azioni sia sulle obbligazioni. Nel frattempo, infrastrutture, prestiti a leva e obbligazioni High yield sono diventati meno sensibili ai movimenti del mercato azionario.
Le commodity hanno registrato alcuni dei cambiamenti più significativi. Le materie prime nel loro complesso e il petrolio sono passati da beta di lungo periodo fortemente positivi a beta negativi nel periodo più recente, poiché le interruzioni dell’offerta, l’inflazione e gli eventi geopolitici hanno assunto un ruolo più rilevante nel determinare i rendimenti. L’oro ha mantenuto un beta prossimo allo zero in entrambi i periodi.
Grafico 3: Stime del beta a lungo termine rispetto a quelle recenti
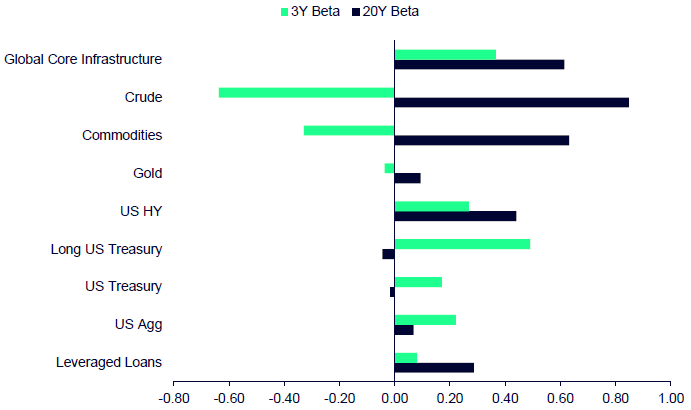
Fonte: FactSet. Il beta a 20 anni è stato calcolato rispetto all'indice S&P 500, utilizzando i rendimenti mensili da ottobre 2006 a settembre 2026 (240 osservazioni), mentre il beta a 3 anni è stato calcolato utilizzando i rendimenti mensili da ottobre 2023 a settembre 2026 (36 osservazioni).
Più in generale, questi risultati mostrano che i benefici della diversificazione non sono statici. Gli attivi che offrono una copertura contro un certo tipo di shock di mercato possono fornire scarsa protezione contro un altro. Anziché chiedersi quali strumenti proteggano da un ribasso azionario, gli investitori dovrebbero domandarsi da quale tipo di ribasso intendano proteggersi.
I mesi peggiori dell’S&P 500 sono stati determinati da diversi fattori, tra cui timori per la crescita, lo scoppio di bolle speculative, shock inflazionistici, shock legati alle decisioni di politica economica ed eventi geopolitici.
Oggi appaiono particolarmente rilevanti due rischi: un rallentamento della crescita qualora l’espansione trainata dall’intelligenza artificiale iniziasse a perdere slancio, e una ripresa delle pressioni sull’inflazione e sui tassi d’interesse.
In quest’ottica, analizziamo quali classi di attivo abbiano storicamente offerto la diversificazione più efficace nei ribassi dovuti ai timori per la crescita rispetto a quelli causati dall’inflazione e dai tassi.
Quali attivi hanno registrato le performance migliori e peggiori nei diversi tipi di ribasso azionario?
Nel decile inferiore dei rendimenti mensili del mercato, l’S&P 500 ha perso in media il 7,59% durante le fasi di timore per la crescita e il 7,22% in presenza di shock inflazionistici e dei tassi. I Treasury statunitensi a lunga scadenza si sono dimostrati lo strumento di diversificazione più efficace nei ribassi legati alla crescita, generando un rendimento medio del 2,66% e registrando risultati positivi nel 71% dei periodi. Anche l’oro si è dimostrato resiliente, offrendo rendimenti positivi nel 75% degli episodi di timore per la crescita. Al contrario, gli attivi più sensibili al ciclo economico, come le azioni dei mercati emergenti, hanno perso in media circa il 10%.
Gli shock inflazionistici e dei tassi si sono rivelati molto più difficili da affrontare, poiché nessuna classe di attivo ha generato un rendimento medio positivo. Tuttavia, oro, petrolio e prestiti a leva hanno registrato le perdite medie più contenute, offrendo una maggiore protezione relativa dai ribassi rispetto agli altri attivi esaminati. Nel frattempo, i segmenti azionari orientati alla crescita, tra cui il Nasdaq 100 e il Russell 2000, hanno subito alcune delle flessioni più marcate, perdendo in media circa il 9%.
Con i mercati azionari che continuano a salire e la prospettiva di un quarto anno consecutivo di rendimenti a doppia cifra, è opportuno riflettere sulla protezione dai ribassi proprio quando sembra meno necessaria. La nostra analisi suggerisce che non esiste una copertura universale contro i ribassi dei mercati azionari. L’esposizione alla duration ha storicamente offerto una forte protezione nelle fasi di timore per la crescita, ma si è dimostrata molto meno efficace nei ribassi causati dall’inflazione e dai tassi. L’oro, invece, è stato lo strumento di diversificazione più costante in entrambi i contesti.
La lezione principale è che l’efficacia di qualsiasi copertura dipende dall’origine delle tensioni di mercato. Ciò rafforza l’importanza di costruire portafogli resilienti basati su più fonti di protezione, anziché affidarsi a una sola classe di attivo.
(Analisi a cura di Christine Norton, Investment Strategy & Research Specialist, e Dane Smith, Head of Northern American Investment Strategy & Research, di State Street Investment Management)
Grafico 1: Cosa è successo dopo quattro anni consecutivi di rendimenti a doppia cifra per l'S&P 500?
Fonti: FactSet, S&P, al 13 ottobre 2026. Il maximum drawdown rappresenta la flessione più ampia, dal picco al minimo, registrata nei livelli mensili dell'indice nell'arco dei 36 mesi che hanno inizio a partire dalla quarta chiusura d'anno consecutiva che soddisfa i requisiti; i rendimenti non includono i dividendi.
Nelle fasi di forte rialzo dei mercati, molti sperimentano la FOMO (Fear of Missing Out), ossia la paura di perdere un’opportunità. In parole semplici, gli investitori possono diventare più preoccupati di lasciarsi sfuggire i guadagni futuri che di proteggersi dal rischio di ribasso. Tuttavia, le fasi di forza dei mercati offrono spesso l’occasione migliore per riesaminare la resilienza del portafoglio e valutare se le allocazioni esistenti siano in grado di resistere a futuri periodi di tensione. Di seguito analizziamo la protezione del portafoglio da diverse prospettive.
Per valutare la protezione dai ribassi, abbiamo esaminato il decile inferiore dei rendimenti totali mensili dell’S&P 500, pari a 47 osservazioni, e individuato le classi di attivo che storicamente hanno resistito meglio in questi periodi. Nel corso di questi episodi, l’S&P 500 ha perso in media il 7,33% al mese. Sebbene poche classi di attivo abbiano generato rendimenti medi positivi, molte hanno registrato perdite nettamente inferiori a quelle dell’S&P 500. Il grafico 2 evidenzia gli attivi che, in media, hanno sovraperformato l’S&P 500 nei suoi mesi peggiori.
Grafico 2: Rendimenti medi delle classi di attività durante i mesi peggiori dell'S&P 500
Fonte: FactSet. L'analisi si basa su 464 osservazioni mensili del rendimento totale (total return) dell'indice S&P 500, nel periodo compreso tra febbraio 1988 e settembre 2026. I 47 mesi selezionati rappresentano il decile inferiore dei rendimenti mensili dell'S&P 500 nell'arco del periodo considerato e coprono l'intervallo da gennaio 1990 a marzo 2026. Per ciascuna classe di attività, il rendimento medio è calcolato come media aritmetica dei rendimenti mensili registrati in tali periodi. Le osservazioni mancanti sono state escluse; di conseguenza, il numero di osservazioni e le date di inizio effettive variano a seconda della classe di attività, sebbene tutte le classi incluse nell'analisi dispongano di uno storico dei rendimenti che risale almeno a gennaio 2006.
Il reddito fisso si è dimostrato generalmente resiliente: il debito dei mercati emergenti, le obbligazioni High yield e i prestiti a leva hanno tutti registrato, in media, rendimenti sensibilmente migliori rispetto all’S&P 500. Ancora più significativo è il fatto che il credito Investment grade statunitense e i Treasury abbiano generato rendimenti medi positivi, offrendo protezione dai ribassi sia in termini assoluti sia relativi nei mesi più deboli dell’indice.
Nell’azionario, le strategie Quality e Minimum volatility hanno contribuito a contenere le perdite, mentre anche le materie prime si sono dimostrate relativamente resilienti. L’oro ha registrato la migliore performance media nei mesi di ribasso più marcato del mercato.
È interessante osservare che, tra le classi di attivo con le performance peggiori nei mesi più deboli dell’S&P 500, figuravano le Small cap statunitensi, il Nasdaq e diversi mercati azionari regionali. Sebbene ciò sia coerente con il profilo di beta più elevato di alcuni di questi attivi, non tutti quelli rimasti indietro presentavano beta elevati.
Questo mette in luce una considerazione importante: la sensibilità al mercato azionario, o beta, non è statica. Per esaminare come siano evolute queste relazioni, abbiamo confrontato i beta delle classi di attivo rispetto all’S&P 500 negli ultimi 20 anni con quelli degli ultimi tre anni.
Sebbene il beta venga spesso considerato una caratteristica intrinseca di una classe di attivo, può cambiare sensibilmente con l’evolversi dei regimi di mercato e delle dinamiche della volatilità. Il beta dei Treasury è stato leggermente negativo nell’arco dei 20 anni, ma positivo negli ultimi tre (cfr. grafico 3), coerentemente con un contesto in cui gli shock inflazionistici e dei tassi d’interesse hanno periodicamente esercitato pressioni sia sulle azioni sia sulle obbligazioni. Nel frattempo, infrastrutture, prestiti a leva e obbligazioni High yield sono diventati meno sensibili ai movimenti del mercato azionario.
Le commodity hanno registrato alcuni dei cambiamenti più significativi. Le materie prime nel loro complesso e il petrolio sono passati da beta di lungo periodo fortemente positivi a beta negativi nel periodo più recente, poiché le interruzioni dell’offerta, l’inflazione e gli eventi geopolitici hanno assunto un ruolo più rilevante nel determinare i rendimenti. L’oro ha mantenuto un beta prossimo allo zero in entrambi i periodi.
Grafico 3: Stime del beta a lungo termine rispetto a quelle recenti
Fonte: FactSet. Il beta a 20 anni è stato calcolato rispetto all'indice S&P 500, utilizzando i rendimenti mensili da ottobre 2006 a settembre 2026 (240 osservazioni), mentre il beta a 3 anni è stato calcolato utilizzando i rendimenti mensili da ottobre 2023 a settembre 2026 (36 osservazioni).
Più in generale, questi risultati mostrano che i benefici della diversificazione non sono statici. Gli attivi che offrono una copertura contro un certo tipo di shock di mercato possono fornire scarsa protezione contro un altro. Anziché chiedersi quali strumenti proteggano da un ribasso azionario, gli investitori dovrebbero domandarsi da quale tipo di ribasso intendano proteggersi.
I mesi peggiori dell’S&P 500 sono stati determinati da diversi fattori, tra cui timori per la crescita, lo scoppio di bolle speculative, shock inflazionistici, shock legati alle decisioni di politica economica ed eventi geopolitici.
Oggi appaiono particolarmente rilevanti due rischi: un rallentamento della crescita qualora l’espansione trainata dall’intelligenza artificiale iniziasse a perdere slancio, e una ripresa delle pressioni sull’inflazione e sui tassi d’interesse.
In quest’ottica, analizziamo quali classi di attivo abbiano storicamente offerto la diversificazione più efficace nei ribassi dovuti ai timori per la crescita rispetto a quelli causati dall’inflazione e dai tassi.
Quali attivi hanno registrato le performance migliori e peggiori nei diversi tipi di ribasso azionario?
Nel decile inferiore dei rendimenti mensili del mercato, l’S&P 500 ha perso in media il 7,59% durante le fasi di timore per la crescita e il 7,22% in presenza di shock inflazionistici e dei tassi. I Treasury statunitensi a lunga scadenza si sono dimostrati lo strumento di diversificazione più efficace nei ribassi legati alla crescita, generando un rendimento medio del 2,66% e registrando risultati positivi nel 71% dei periodi. Anche l’oro si è dimostrato resiliente, offrendo rendimenti positivi nel 75% degli episodi di timore per la crescita. Al contrario, gli attivi più sensibili al ciclo economico, come le azioni dei mercati emergenti, hanno perso in media circa il 10%.
Gli shock inflazionistici e dei tassi si sono rivelati molto più difficili da affrontare, poiché nessuna classe di attivo ha generato un rendimento medio positivo. Tuttavia, oro, petrolio e prestiti a leva hanno registrato le perdite medie più contenute, offrendo una maggiore protezione relativa dai ribassi rispetto agli altri attivi esaminati. Nel frattempo, i segmenti azionari orientati alla crescita, tra cui il Nasdaq 100 e il Russell 2000, hanno subito alcune delle flessioni più marcate, perdendo in media circa il 9%.
Con i mercati azionari che continuano a salire e la prospettiva di un quarto anno consecutivo di rendimenti a doppia cifra, è opportuno riflettere sulla protezione dai ribassi proprio quando sembra meno necessaria. La nostra analisi suggerisce che non esiste una copertura universale contro i ribassi dei mercati azionari. L’esposizione alla duration ha storicamente offerto una forte protezione nelle fasi di timore per la crescita, ma si è dimostrata molto meno efficace nei ribassi causati dall’inflazione e dai tassi. L’oro, invece, è stato lo strumento di diversificazione più costante in entrambi i contesti.
La lezione principale è che l’efficacia di qualsiasi copertura dipende dall’origine delle tensioni di mercato. Ciò rafforza l’importanza di costruire portafogli resilienti basati su più fonti di protezione, anziché affidarsi a una sola classe di attivo.
(Analisi a cura di Christine Norton, Investment Strategy & Research Specialist, e Dane Smith, Head of Northern American Investment Strategy & Research, di State Street Investment Management)