28 ottobre 2026
Un vecchio strumento per coprire un rischio nuovo
Il mercato ha iniziato a discriminare tra le aziende in grado di finanziare a bilancio la spesa per investimenti e quelle con fondamentali meno solidi. Nel Bond Bulletin di questa settimana, gli esperti di JP Morgan analizzano i motivi per cui la duration è tornata a essere un importante strumento di copertura contro il rischio legato al sentiment del mercato sull’IA
Al banco di prova, le dinamiche di crescita dell’IA hanno recentemente segnalato andamenti contrastanti. Da un lato, le aziende leader con una solida patrimonializzazione e in grado di convertire le ingenti spese per investimenti (capex, cfr. grafico 1) in ricavi continuano a essere performanti. Dall’altro, gli operatori che devono conciliare la necessità di sostenere gli investimenti a lungo termine con la redditività di breve termine cominciano a risentire delle pressioni sui bilanci aziendali. Ad esempio, i risultati di SpaceX, superiori a ogni aspettativa, hanno convinto gli investitori che la spesa che promuove l’espansione può tradursi in redditività, con un forte aumento dei ricavi anche se il capex è quasi triplicato rispetto al terzo trimestre del 2025. Tuttavia, i crescenti timori riguardanti la sostenibilità della costruzione di infrastrutture per l’IA finanziata con il debito hanno innescato un più diffuso ribasso delle azioni e obbligazioni del settore dell’intelligenza artificiale e dei data center che ha penalizzato in particolare gli operatori più deboli come CoreWeave, un “neocloud” che dà in affitto potenza di calcolo per l’IA. L’azienda ha un debito di circa 50 miliardi di dollari, contratto per la costruzione di data center, e il costo per assicurare il rischio di insolvenza di tale debito ha raggiunto livelli record. Il titolo di CoreWeave è crollato bruscamente perché gli investitori hanno messo in discussione la capacità futura dell’azienda di onorare quel debito. Ciò che più preoccupa è il disallineamento temporale tra la spesa per investimenti e i flussi di cassa futuri, timore che è accentuato dalla frequente necessità di ricorrere ai mercati del debito in un contesto caratterizzato dal rialzo dei tassi d’interesse.
Grafico 1: La spesa per investimenti assorbe una quota preponderante della liquidità aziendale
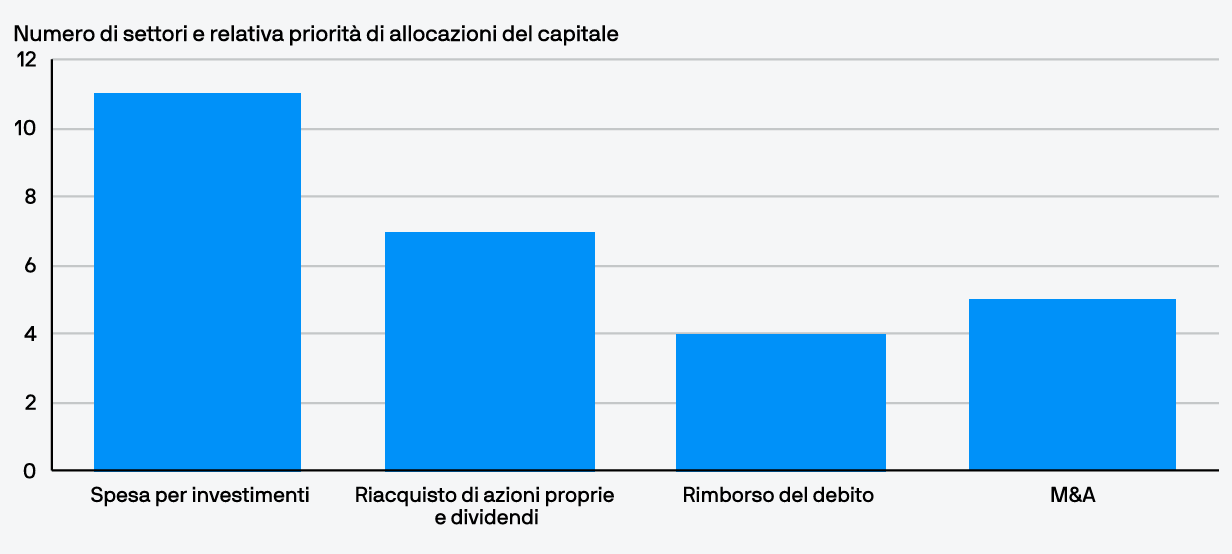
Fonte: J.P. Morgan Asset Management, FactSet; informative aziendali, a settembre 2026.
Valutazioni quantitative
L’andamento di CoreWeave è stato peculiare: il titolo obbligazionario in scadenza nel 2031 ha un rendimento superiore al 15%, mentre 4 miliardi di dollari circa del suo debito sono scambiati a livelli distressed (dati al 20 ottobre 2026). Più in generale, nel mercato del credito gli spread dei titoli Investment grade e delle emissioni High yield si sono leggermente ampliati da inizio anno.
Nel complesso, la debolezza appare circoscritta, non sistemica, con una buona tenuta delle valutazioni per gli emittenti che vantano fondamentali solidi, soprattutto perché l’espansione trainata dall’intelligenza artificiale è ancora in una fase relativamente iniziale.
Fattori tecnici
L’avversione al rischio ha innescato una fuga verso una maggiore sicurezza e le obbligazioni hanno assolto al loro ruolo tradizionale di porto sicuro. Via via che gli investitori acquistavano Treasury statunitensi, i rendimenti, in crescita subito dopo la diffusione di dati sull’inflazione superiori alle attese, sono calati, chiudendo la settimana in ribasso su tutta la curva. In particolare, il rendimento dei Treasury trentennali è sceso di 17 punti base, la flessione settimanale più consistente degli ultimi sette mesi (tutti i dati sono aggiornati al 16 ottobre). Inoltre, sebbene vi sia stata un’alta correlazione tra petrolio e tassi, l’andamento si è poi invertito, segnalando che la domanda di sicurezza era strettamente legata al clima di fiducia nei confronti dell’intelligenza artificiale.
Cosa significa per gli investitori obbligazionari?
Questo episodio ha dimostrato che quando il clima di fiducia muta, esprimendo avversione per il rischio legato all’intelligenza artificiale, la duration può fungere da copertura riappropriandosi del suo ruolo tradizionale. Poiché, più in generale, i fondamentali continuano a essere solidi, la selezione del credito rimane uno strumento cruciale per distinguere le aziende vincenti da quelle che arrancano nel ciclo di investimenti in IA.
(Analisi a cura del team Global Fixed Income, Currency and Commodities Group di J.P. Morgan Asset Management)
Grafico 1: La spesa per investimenti assorbe una quota preponderante della liquidità aziendale
Fonte: J.P. Morgan Asset Management, FactSet; informative aziendali, a settembre 2026.
Valutazioni quantitative
L’andamento di CoreWeave è stato peculiare: il titolo obbligazionario in scadenza nel 2031 ha un rendimento superiore al 15%, mentre 4 miliardi di dollari circa del suo debito sono scambiati a livelli distressed (dati al 20 ottobre 2026). Più in generale, nel mercato del credito gli spread dei titoli Investment grade e delle emissioni High yield si sono leggermente ampliati da inizio anno.
Nel complesso, la debolezza appare circoscritta, non sistemica, con una buona tenuta delle valutazioni per gli emittenti che vantano fondamentali solidi, soprattutto perché l’espansione trainata dall’intelligenza artificiale è ancora in una fase relativamente iniziale.
Fattori tecnici
L’avversione al rischio ha innescato una fuga verso una maggiore sicurezza e le obbligazioni hanno assolto al loro ruolo tradizionale di porto sicuro. Via via che gli investitori acquistavano Treasury statunitensi, i rendimenti, in crescita subito dopo la diffusione di dati sull’inflazione superiori alle attese, sono calati, chiudendo la settimana in ribasso su tutta la curva. In particolare, il rendimento dei Treasury trentennali è sceso di 17 punti base, la flessione settimanale più consistente degli ultimi sette mesi (tutti i dati sono aggiornati al 16 ottobre). Inoltre, sebbene vi sia stata un’alta correlazione tra petrolio e tassi, l’andamento si è poi invertito, segnalando che la domanda di sicurezza era strettamente legata al clima di fiducia nei confronti dell’intelligenza artificiale.
Cosa significa per gli investitori obbligazionari?
Questo episodio ha dimostrato che quando il clima di fiducia muta, esprimendo avversione per il rischio legato all’intelligenza artificiale, la duration può fungere da copertura riappropriandosi del suo ruolo tradizionale. Poiché, più in generale, i fondamentali continuano a essere solidi, la selezione del credito rimane uno strumento cruciale per distinguere le aziende vincenti da quelle che arrancano nel ciclo di investimenti in IA.
(Analisi a cura del team Global Fixed Income, Currency and Commodities Group di J.P. Morgan Asset Management)